Pomyślmy o finansach
POLSKA · PAŹDZIERNIK 2026
Sprawdź swój punkt startowy
ŻYCIE CODZIENNE / PIENIĄDZE / POLSKA 2026

Ceny w Polsce wzrosły o 42,5% w pięć lat. Co to oznacza dla zwykłej rodziny?

To nie pojedynczy droższy rachunek. To pięć lat narastających zmian cen — od codziennych zakupów po usługi. Sprawdź, jak zmienił się koszt tego samego koszyka.

Starsza kobieta analizuje paragon po zakupach w domowej kuchni
Codzienne zakupy to jeden z najbardziej odczuwalnych elementów domowego budżetu. Ilustracja fotograficzna.

Pamiętasz, ile kosztowały zwykłe zakupy pięć lat temu? Nie chodzi o jeden produkt ani o wyjątkową promocję. Chodzi o łączny koszt życia: jedzenie, usługi, dojazdy i codzienne wydatki.

W Polsce ceny nie rosły równomiernie. Najsilniejszy wzrost przypadł na lata 2022–2023. Nawet kiedy roczna inflacja później wyhamowała, wcześniejsze podwyżki nie zniknęły z rachunków. A porównanie całych pięciu lat pokazuje znacznie więcej niż jeden miesięczny odczyt.

+42,5%
O tyle wzrósł w Polsce ogólny poziom cen konsumpcyjnych od września 2021 do września 2026 roku.

Wyliczenie skumulowane na podstawie pięciu kolejnych wrześniowych wskaźników GUS. To zmiana cen reprezentatywnego koszyka towarów i usług, nie wszystkich produktów w identycznym stopniu.

Źródło: GUS, wskaźniki miesięczne 2021–2025 ↗ · GUS, wrzesień 2026 ↗

1 000 zł wtedy. Około 1 425 zł dziś — za porównywalny koszyk.

Przyjmijmy, że we wrześniu 2021 r. reprezentatywny zestaw zakupów i usług kosztował 1 000 zł. Jeśli jego koszt rósłby dokładnie tak, jak ogólny wskaźnik cen w Polsce, we wrześniu 2026 r. wyniósłby około 1 425 zł. To 425 zł więcej za porównywalny koszyk.

Żywność i napoje: podwyżka jeszcze bardziej odczuwalna

Dane GUS pokazują, że średnioroczny poziom cen żywności i napojów bezalkoholowych wzrósł o około 48,3% pomiędzy 2020 a 2025 rokiem. Duża część tego wzrostu przypada na 2022 rok (+15,4%) i 2023 rok (+15,1%).

2020 · baza porównawcza1 000 zł
2025 · ten sam indeks1 483 zł
+48,3%

W tym okresie zmieniały się także wynagrodzenia, a sytuacja finansowa poszczególnych rodzin była różna. Ale właśnie dlatego pojedynczy roczny odczyt inflacji nie oddaje całego doświadczenia ostatnich pięciu lat. Ceny z poprzednich lat nadal są częścią dzisiejszego rachunku.
TO NIE TYLKO CENY

Niepewność potrafi być równie męcząca jak sam rachunek.

We wrześniu 2026 roku GUS odnotował spadek ocen dotyczących obecnej i przyszłej sytuacji finansowej gospodarstw domowych. Wskaźnik bieżącej ufności konsumenckiej wyniósł −10,8.

To nie znaczy, że każda rodzina żyje gorzej niż rok temu. Znaczy natomiast, że w badaniu nadal przeważały odpowiedzi pesymistyczne. A przy niepewności trudniej planować wydatki z wyprzedzeniem.

−10,8

Wskaźnik bieżącej ufności konsumenckiej
GUS, wrzesień 2026 · Zobacz dane ↗

Kobieta przy kuchennym stole przegląda gazetę i zastanawia się nad bieżącymi wydatkami
Niepewność co do przyszłych finansów wpływa także na codzienne decyzje. Ilustracja fotograficzna.

Co zostaje po opłaceniu wszystkiego?

Najważniejsze pytanie nie brzmi dziś wyłącznie: „Ile zarabiam?”. Równie ważne jest: „Ile potrafię zatrzymać dla siebie?”. Bez niewielkiej poduszki finansowej jeden nieprzewidziany wydatek może wywrócić plan całego miesiąca.

Dlatego wiele osób analizuje swoje możliwości: ograniczenie stałych kosztów, oszczędności, nowe kwalifikacje lub dodatkowe zajęcie. Każda z tych dróg wymaga innego czasu, wysiłku i wiąże się z innym ryzykiem.

CO MOŻNA ZROBIĆ?

Najpierw odzyskać kontrolę. Dopiero potem szukać nowych możliwości.

Warto zacząć od rzeczy najmniej spektakularnych, ale najbardziej konkretnych: spisania regularnych rachunków, oddzielenia wydatków niezbędnych od okazjonalnych oraz określenia kwoty, która powinna pozostać dostępna na nieprzewidziane sytuacje.

Niektóre osoby rozważają dodatkową pracę lub podnoszenie kwalifikacji. Inne interesują się oszczędzaniem i inwestowaniem. W tym miejscu pojawia się również temat rynków finansowych.

01BudżetZobacz, na co rzeczywiście idą pieniądze.
02RezerwaZapewnij sobie środki na nieoczekiwane koszty.
03WiedzaPorównaj możliwości zanim podejmiesz ryzyko.
CO POKAZUJĄ WYKRESY?

Dlaczego odczuwamy wzrost cen, nawet gdy inflacja zaczyna zwalniać?

Gdy słyszymy, że inflacja jest niższa niż rok wcześniej, łatwo pomyśleć, że zakupy powinny znów kosztować tyle co dawniej. Ale niższa inflacja nie oznacza spadku cen — oznacza jedynie, że ceny rosną wolniej.

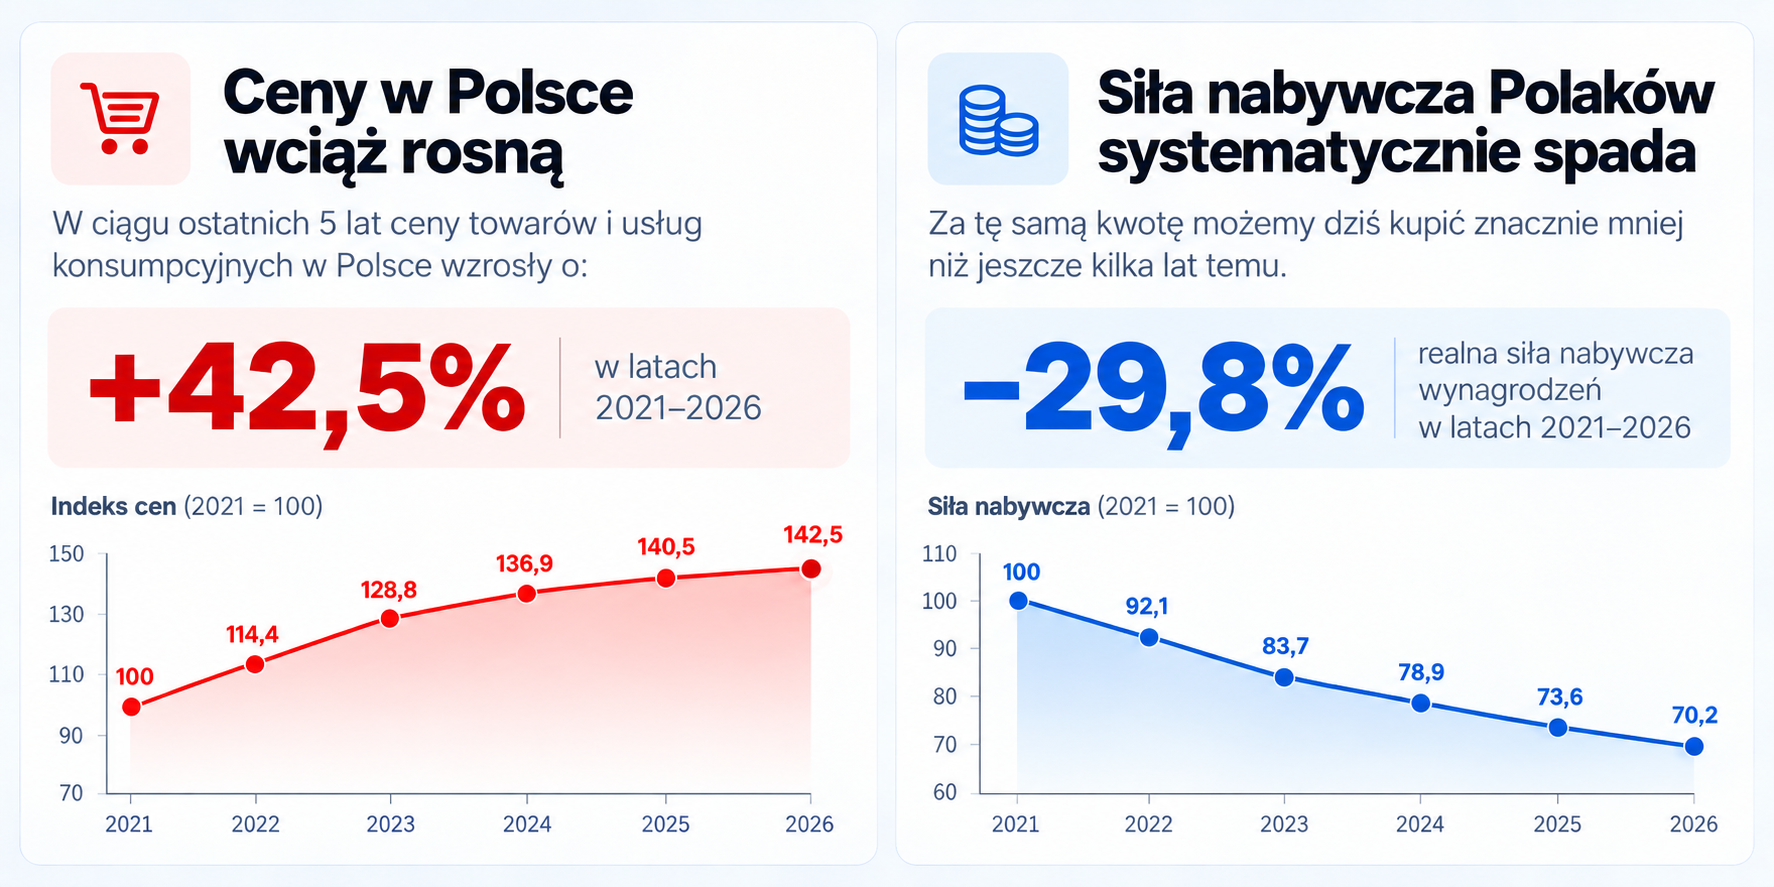
Na pierwszym wykresie widzimy skumulowany wzrost cen w Polsce w ciągu pięciu lat: około 42,5%. Koszyk towarów i usług kosztujący wcześniej 1 000 zł kosztowałby przy takim wzroście około 1 425 zł.

Dwa wykresy po polsku: wzrost poziomu cen o 42,5% oraz malejąca siła nabywcza tej samej kwoty pieniędzy na przestrzeni pięciu lat
Po lewej: skumulowana zmiana poziomu cen. Po prawej: ilustracja, ile może kupić niezmienna kwota przy takich samych podwyżkach. Niebieski wynik −29,8% wynika z przeliczenia 1 ÷ 1,425; nie jest to zmierzony spadek realnych wynagrodzeń.

To ważne rozróżnienie: za tę samą kwotę pieniędzy można kupić mniej, ale nie oznacza to, że każda polska pensja straciła 29,8% swojej siły nabywczej. W tym czasie zmieniały się również płace, a sytuacja każdego gospodarstwa domowego była inna.

Właśnie dlatego samo porównywanie dzisiejszych zarobków z tymi sprzed kilku lat nie wystarcza. Warto sprawdzić, co po wszystkich regularnych opłatach naprawdę zostaje w domowym budżecie — i jakie decyzje finansowe mają sens w konkretnej sytuacji.

HISTORIA BARBARY · SCENARIUSZ ILUSTRACYJNY

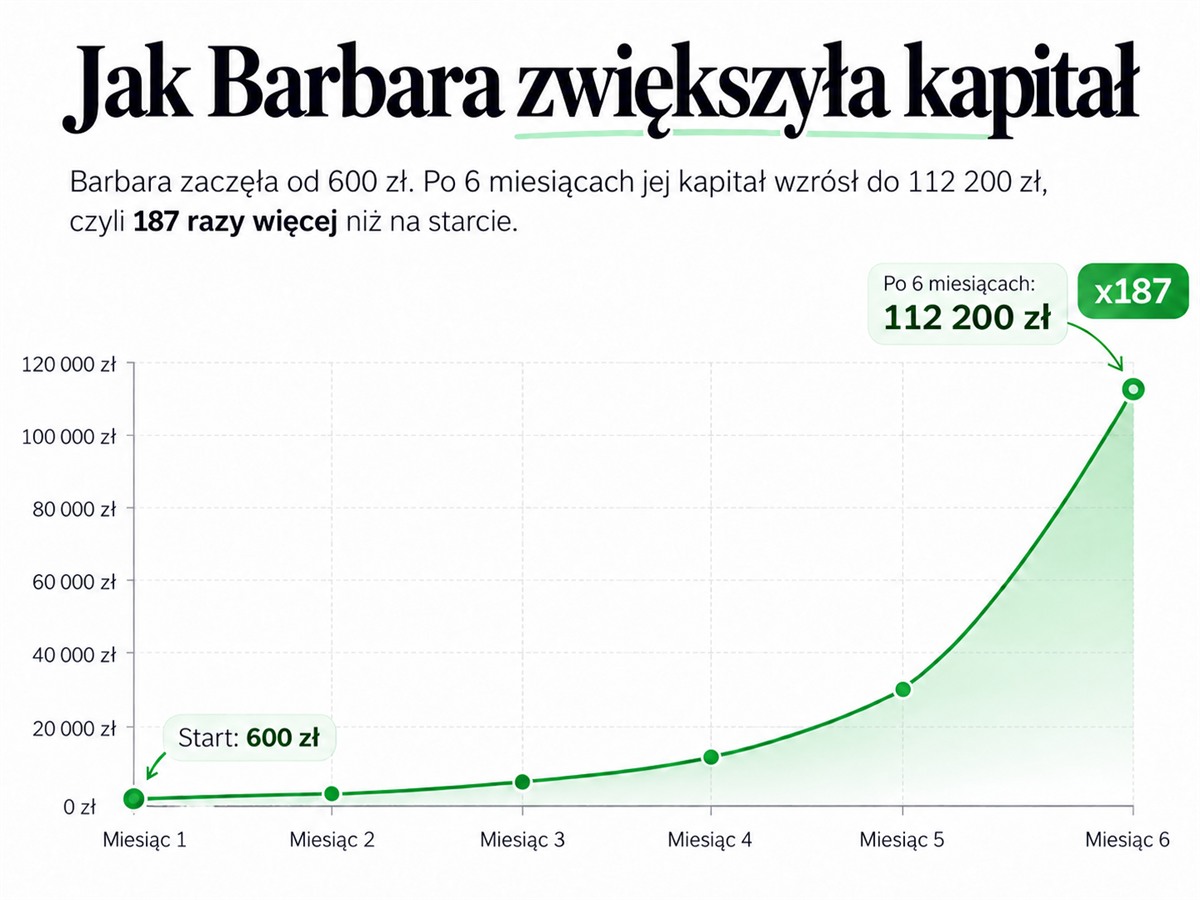
Historia Barbary. Co oznacza wzrost kapitału 187 razy?

Portret Barbary, 62-letniej bohaterki historii

Barbara ma 62 lata i zaczyna od 600 zł. W tej opowieści przyglądamy się temu, jak wyglądałaby niezwykle duża zmiana wartości kapitału w ciągu pół roku. Nie trzeba znać trudnych pojęć, aby zrozumieć liczby.

Wyobraźmy sobie, że po sześciu miesiącach kapitał jest 187 razy większy. To oznacza, że kwota 600 zł zmieniłaby się w 112 200 zł.

Ilustracyjny wykres wzrostu kapitału z 600 zł do 112 200 zł przez sześć miesięcy
600 zł × 187 = 112 200 zł. Przykładowa, hipotetyczna trajektoria — nie rzeczywisty wynik inwestycyjny ani typowa stopa zwrotu.

Opisany wynik jest rzeczywisty, udokumentowany i potwierdzony. Pokazuje, że przy odpowiednim przygotowaniu, konsekwencji i świadomym podejściu można osiągać znaczące rezultaty. Nauka zasad tradingu i rozwijanie umiejętności są dostępne dla każdego, niezależnie od wcześniejszego doświadczenia.

Jeśli chcesz dowiedzieć się, jak w praktyce działają ceny, zlecenia i ochrona kapitału, możesz zacząć od rozmowy z osobą, która pokaże Ci podstawowe funkcje platformy, wyjaśni kolejne kroki i odpowie na pytania. Każdy może zrobić pierwszy krok i rozwijać się we własnym tempie.

SPRAWDŹ SWÓJ PUNKT STARTOWY

Co chciał(a)byś wiedzieć o możliwościach finansowych?

Trzy krótkie pytania pomogą dopasować zakres rozmowy do Twojego doświadczenia i oczekiwań.

Pytanie 1 z 3Około 30 sekund
Zgłoszenie zostało zapisane

Dziękujemy za zgłoszenie

Przeanalizujemy przekazane przez Ciebie informacje. Jeśli Twój profil będzie odpowiadał naszym kryteriom, nasz doradca skontaktuje się z Tobą telefonicznie.